
Regresa concierto navideño gratuito de la sinfónica en Jersey City

PRINCETON, Nueva Jersey, EU, 16 de noviembre de 2026.- Comprar una vivienda representa una de las decisiones financieras más importantes para las familias hispanas en Estados Unidos, por el significado de la estabilidad que implica tener un bien inmueble. Sin embargo, el precio de la propiedad y la cuota hipotecaria no son los únicos gastos que deben considerar. Impuestos, seguros, inspecciones y costos de cierre pueden elevar considerablemente el presupuesto inicial.
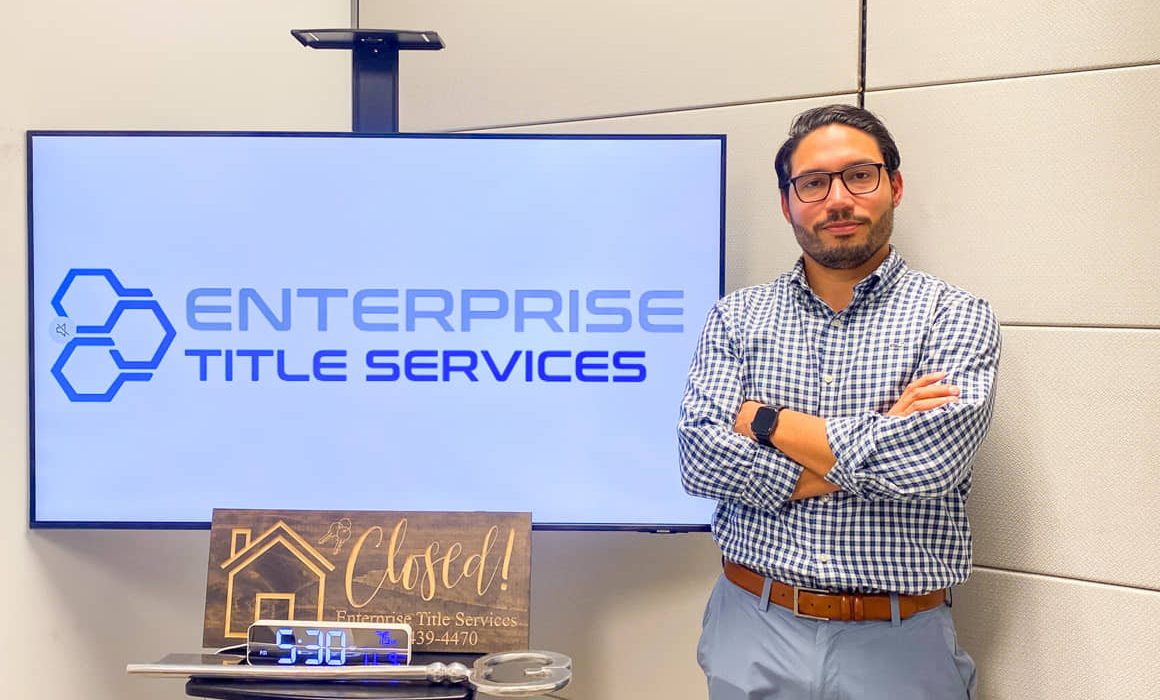
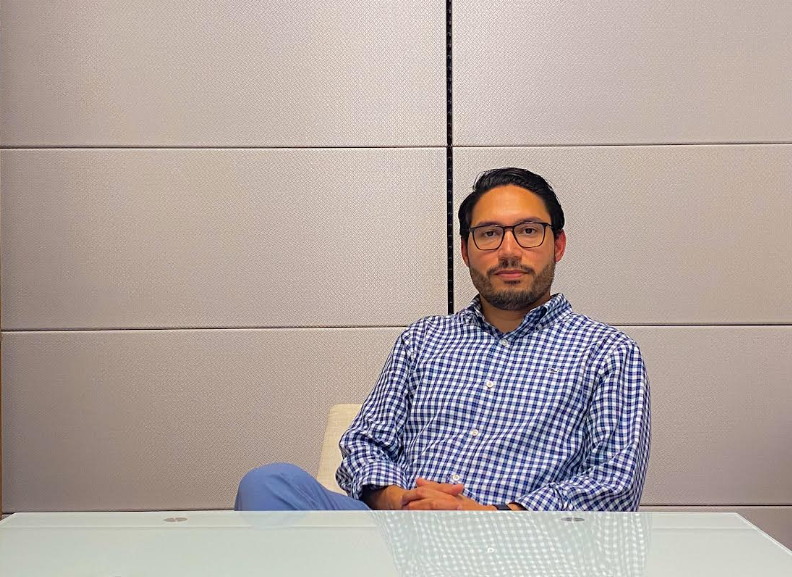
Ihan Quijano, empresario panameño y cofundador de Enterprise Title Services (ETS), explica los principales riesgos financieros que enfrentan los compradores. Su compañía, con sede en Princeton, Nueva Jersey, se especializa en seguros de título de propiedad, investigaciones de titularidad y servicios relacionados con el cierre de transacciones inmobiliarias.
En entrevista, Quijano ofrece recomendaciones para quienes buscan adquirir su primera vivienda sin comprometer su estabilidad económica:
R: Lo primero es investigar y conversar con un banquero. Hay que presentar las finanzas y el historial crediticio para determinar si existe la posibilidad de obtener una hipoteca. Los bancos evalúan principalmente el crédito, los ingresos, los ahorros y las deudas. Si todavía no se cumplen los requisitos, esa conversación permite identificar qué aspectos necesitan mejorar antes de iniciar la búsqueda de una propiedad.
R: Depende del tipo de propiedad, su precio, los impuestos inmobiliarios y el programa de financiamiento. Existen préstamos convencionales que permiten diferentes porcentajes de pago inicial. También están los préstamos FHA, que pueden permitir un pago inicial de apenas el 3.5 por ciento, aunque requieren un seguro hipotecario adicional. Es importante investigar los impuestos y el seguro de la vivienda, porque generalmente estos gastos forman parte del pago mensual que administra el banco. Una preaprobación hipotecaria permite tener una idea más clara de cuánto se pagaría.
R: En Nueva Jersey, los impuestos sobre la propiedad pueden ser bastante elevados y varían según el municipio. Dos viviendas de 400 mil dólares pueden tener impuestos completamente diferentes dependiendo de su ubicación. Por ejemplo, una propiedad en Princeton puede tener una carga tributaria distinta a otra en una ciudad cercana. Esto afecta directamente el pago hipotecario mensual y puede hacer que una vivienda aparentemente accesible termine siendo demasiado costosa para el presupuesto familiar.
R: Sí, he conocido situaciones en las que los propietarios reciben una notificación de aumento de impuestos después del cierre. Las municipalidades realizan periódicamente evaluaciones de las propiedades. Si consideran que su valor ha aumentado o que se han realizado mejoras, pueden modificar su valoración fiscal. Esto puede elevar los impuestos anuales y complicar las finanzas de una familia. No puedo decir que sea algo común, pero sucede. En esos casos, el propietario puede consultar con la municipalidad las posibilidades de solicitar una revisión.
R: Lo más importante es investigar las condiciones de la propiedad antes del cierre. Una familia puede calcular que necesita reparar la cocina, un baño o cambiar los pisos, pero después descubrir daños en el techo, los cimientos o las tuberías. Esos problemas pueden sacar completamente el proyecto del presupuesto. Recomiendo realizar inspecciones de la estructura, electricidad, plomería, aire acondicionado y calentadores de agua. También existen préstamos de construcción que permiten recibir el financiamiento por etapas, conforme avanzan las reparaciones.
R: La inspección permite conocer el estado real de la propiedad. El comprador contrata a un inspector que revisa la vivienda y posteriormente entrega un informe. Ese documento puede utilizarse junto con el abogado para negociar reparaciones o créditos con el vendedor. En Nueva Jersey también es importante verificar los requisitos municipales relacionados con el certificado de ocupación. Una persona puede comprar una propiedad, pero eso no significa necesariamente que pueda habitarla inmediatamente si existen requisitos pendientes.
R: Uno de los errores más comunes es pensar que solamente necesitan completar el pago inicial. Por ejemplo, alguien puede comprar una vivienda de 200 mil dólares, obtener un préstamo de 150 mil y haber entregado un depósito de 10 mil dólares. Puede creer que únicamente necesita otros 40 mil dólares, pero no funciona así. Durante la transacción intervienen abogados, agentes inmobiliarios, bancos y compañías de título. Existen cargos por los servicios de título, la tramitación del préstamo, la revisión del crédito y la tasación de la propiedad. Incluso el agente inmobiliario del comprador podría cobrar determinados honorarios. Todos esos costos deben incluirse en el presupuesto.
R: Es importante que los ahorros estén dentro del sistema bancario y que se pueda demostrar su procedencia. Para el cierre se utilizan fondos bancarios verificados, como transferencias electrónicas o cheques certificados. Cuando una persona realiza depósitos en efectivo, el banco puede solicitar explicaciones sobre el origen de ese dinero. Por eso recomiendo planificar con anticipación, mantener documentación de los ingresos y conversar con una institución financiera. Una familia que piensa comprar una casa dentro de cinco u ocho años puede empezar desde ahora a organizar sus ahorros y conocer los requisitos para obtener un préstamo.
R: Que empiece a prepararse con tiempo. No es necesario esperar hasta encontrar una propiedad para hablar con un banquero. Es mejor conocer con anticipación el estado del crédito, los ingresos que se necesitan y el dinero que debe tenerse disponible. Así, cuando llegue el momento de comprar, la familia tendrá una idea más clara de sus posibilidades y podrá tomar una decisión financiera mejor informada.